Økonomi

11 punkt · om lag 35 minutt lesing

Samfunnsøkonomi handlar om korleis vi brukar ressursane i samfunnet. Det er studiet av produksjon, fordeling og forbruk av varer og tenester. På den andre sida er personleg økonomi om korleis ein person eller ein familie styrer pengane sine. Det kan omfatte sparing, budsjett, investering og forsikring. Desse to typar økonomi er knytte saman. Til dømes, når samfunnet har god økonomisk vekst, kan folk ha meir pengar å bruke eller spare. Omvendt, dersom mange har dårleg personleg økonomi, kan det påverke heile samfunnsøkonomien.

Start med punkt 1
Punkt 1 · Økonomi

Pengar

Økonomi handlar om korleis vi brukar og fordeler pengar, varer og tenester i samfunnet. Pengar gjer det enkelt for menneske å handle med kvarandre. Vi brukar dei som betalingsmiddel når vi kjøper varer eller betaler for tenester. Pengar har likevel ikkje nødvendigvis nokon stor verdi i seg sjølve. Verdien kjem av at vi har tillit til at andre vil godta dei som betaling. Utan denne tilliten ville pengane ikkje ha fungert som betalingsmiddel.

Dette skal du lære
  1. 1Forklare kva pengar er.

1.1Korleis pengane oppstod

Før menneska byrja å bruke , var det vanleg å byte varer og tenester direkte med kvarandre. For om lag 5000 år sidan kunne korn, ris, husdyr og andre varer fungere som bytemiddel. Ein bonde kunne til dømes byte korn mot fisk. Dette systemet hadde utfordringar dersom fiskaren ikkje trong korn. Etter kvart byrja menneska derfor å bruke verdifulle metall som gull og sølv. I det gamle Egypt vart gull brukt i handel, medan dei første kjende myntane vart laga i området Lydia, i dagens Tyrkia, for om lag 2700 år sidan.

Gjennom historia har pengane utvikla seg mykje. Etter kvart byrja ein å lage myntar av billigare metall og setlar av papir. I dag brukar vi framleis kontantar, men stadig meir av handelen skjer elektronisk. Når vi betaler med bankkort, mobiltelefon eller appar som Vipps, blir pengar overførte frå ein konto til ein annan. Pengane finst då som tal i banksystemet, utan at vi treng fysiske setlar og myntar.

Figur 1.1 KI-generert bilete, brukt som illustrasjon.

1.2Bankar og marknader

I Noreg er Noregs Bank sentralbanken vår. Han har ansvaret for å utferde norske setlar og myntar og arbeider for at pengesystemet skal vere stabilt. Noregs Bank påverkar òg økonomien gjennom styringsrenta, som har betydning for rentene på lån og sparepengar. fører tilsyn med bankar og andre finansføretak. Eit stabilt pengesystem er viktig fordi både privatpersonar og bedrifter må kunne stole på pengane og bankane.

spelar òg ei viktig rolle i økonomien. Ein marknad er ein stad eller ei ordning der kjøparar og seljarar møtest for å handle varer og tenester. Det kan vere ein fysisk marknad, som ein matbutikk, eller ein digital marknad, som ein nettbutikk. Prisane blir mellom anna påverka av . Tilbod handlar om kor mykje som finst av ei vare, medan etterspurnad handlar om kor mykje folk ønskjer å kjøpe. Dersom mange ønskjer å kjøpe ei vare som det finst lite av, kan prisen stige. Dersom det finst mykje av ei vare, men få ønskjer å kjøpe henne, kan prisen falle.

Figur 1.2 KI-generert bilete, brukt som illustrasjon.

1.3Når prisane stig

Når det generelle prisnivået på varer og tenester stig over tid, kallar vi det . Inflasjon fører til at pengane blir mindreverdige fordi vi får kjøpt mindre for den same pengesummen. Dersom eit brød kostar 40 kroner eitt år og 44 kroner året etter, har prisen stige med 10 prosent. Dersom inntekta vår ikkje aukar tilsvarande, får vi mindre å rutte med. Høg inflasjon kan derfor gjere det vanskelegare for familiar å betale nødvendige utgifter.

Inflasjon kan ha fleire årsaker. Prisane kan stige dersom etterspurnaden aukar raskare enn produksjonen, eller dersom det blir dyrare å produsere og transportere varer. Auka prisar på energi og råvarer kan til dømes føre til at mange andre varer òg blir dyrare. Mykje pengar i omløp i forhold til mengda varer og tenester kan òg bidra til inflasjon. Noregs Bank brukar mellom anna styringsrenta for å påverke økonomien og bidra til låg og stabil prisvekst.

Pengar, marknader og prisar heng dermed tett saman. Pengane gjer det mogleg å handle, marknaden knyter kjøparar og seljarar saman, og prisane blir påverka av tilbod og etterspurnad. For at økonomien skal fungere godt, er vi avhengige av til pengane, eit stabilt banksystem og ei utvikling der prisane ikkje stig for raskt.
Repetisjon

Kort oppsummert

1 av 5

Økonomi og pengar

  • Økonomi handlar i stor grad om tillit til pengar.
  • Pengar er eit bytemiddel eller betalingsmiddel, utan verdi i seg sjølv.
  • Pengar er berre nyttige for å kjøpe varer eller tenester.
  • Det er praktisk å setje pris på ting med pengar.
Neste: Historisk utvikling av pengar
Oppgåver · Punkt 1
Diskuter i gruppa

1.1Kva er økonomi, og kvifor er pengar viktige i samfunnet?

1.2Kvifor må vi ha tillit til pengane for at dei skal fungere?

1.3Korleis handla menneske med kvarandre før dei byrja å bruke pengar?

1.4Kva fordelar har pengar samanlikna med å byte varer direkte?

1.5Korleis har pengar utvikla seg gjennom historia?

1.6Kva er forskjellen på kontantar og elektroniske pengar?

1.7Kva oppgåver har Noregs Bank?

1.8Kva er styringsrenta, og korleis kan ho påverke økonomien vår?

1.9Kva er ein marknad? Kan du gi nokre døme?

1.10Kva meiner vi med tilbod og etterspurnad?

1.11Kvifor kan prisen på ei vare stige dersom mange ønskjer å kjøpe henne?

1.12Kva er inflasjon, og kva skjer med verdien av pengane når prisane stig?

1.13Kvifor kan høg inflasjon vere eit problem for familiar?

1.14Kva kan vere årsaker til at prisane på varer og tenester stig?

1.15Korleis kan Noregs Bank bruke styringsrenta for å påverke inflasjonen?

1.16Kva trur du ville skjedd dersom folk plutseleg slutta å stole på bankane?

1.17Kvifor kan prisen på ein populær mobiltelefon vere høg når han kjem på marknaden, men falle etter ei stund?

1.18Korleis ville kvardagen din vore dersom du ikkje kunne bruke bankkort, Vipps eller andre elektroniske betalingsmiddel?

1.19Kva skjer med økonomien til ein familie dersom mat, straum og drivstoff blir mykje dyrare, medan løna er den same?

1.20Kvifor er det viktig for samfunnet at vi har eit stabilt pengesystem og låg og stabil prisvekst?

Ferdig med punkt 1NesteAvgifter og skattar
Punkt 2 · Økonomi

Avgifter og skattar

I Noreg betaler vi skattar og avgifter for å finansiere viktige tenester i samfunnet. Pengane blir mellom anna brukte til skular, sjukehus, vegar, politi og ulike velferdsordningar. Desse ordningane bidreg til at innbyggjarane får hjelp og støtte når dei treng det. Til dømes kan vi gå gratis på offentleg skule og få helsehjelp utan å måtte betale heile kostnaden sjølve.

Les for meg · Avgifter og skattar
2 min lesingKort oppsummertDiskuter i gruppa
Dette skal du lære
  1. 1Forklare korleis ulike skattar og avgifter bidreg til finansieringa av velferdsstaten Noreg.

2.1Velferd og avgifter

Noreg har eit omfattande velferdssystem. Mykje av den økonomiske støtta blir organisert gjennom , som mellom anna har ansvar for sjukepengar, dagpengar og pensjon. Målet er å skape tryggleik for innbyggjarane, også når dei blir sjuke, arbeidsledige eller gamle.

Ei vanleg avgift er (mva.). Dette er ei avgift vi betaler når vi kjøper varer og tenester, til dømes klede, mat eller ein frisørtime. Avgifta er vanlegvis inkludert i prisen vi betaler i butikken. Staten får dermed inn pengar kvar gong vi handlar varer og tenester som har meirverdiavgift.

Figur 2.1 KI-generert bilete, brukt som illustrasjon.

2.2Skatt på inntekt

Den skatten mange merkar mest, er . Det er skatt vi betaler av pengane vi tener gjennom arbeid. Dei som tener mykje, betaler vanlegvis både meir i skatt og ein større del av inntekta si enn dei som tener lite. Dette blir kalla . Tanken bak systemet er at dei som har høgast inntekt, også skal bidra mest til fellesskapet.

Også ungdommar som har ein jobb, må betale skatt dersom dei tener over ei viss grense. I 2026 kan du tene opptil 100 000 kroner i året utan å betale skatt. Dette blir kalla . Dersom du tener meir enn denne summen, må du ha eit skattekort.

Skattar og avgifter er altså ein viktig del av den norske økonomien. Dei gjer det mogleg å finansiere felles tenester og bidreg til å jamne ut økonomiske forskjellar mellom innbyggjarane. På denne måten er alle med på å finansiere velferdssamfunnet.

Figur 2.2 KI-generert bilete, brukt som illustrasjon.
Repetisjon

Kort oppsummert

1 av 6

Kvifor betaler vi skatt og avgifter?

  • Skattar og avgifter er pengar innbyggjarane betaler til staten og kommunane.
  • Pengane blir brukte til å finansiere viktige tenester i samfunnet.
  • Døme på slike tenester er skular, sjukehus, vegar og politi.
  • Skattane bidreg til å finansiere velferdssamfunnet og jamne ut økonomiske forskjellar.
Neste: Velferdsordningar i Noreg
Oppgåver · Punkt 2
Diskuter i gruppa

2.1Kvifor må vi betale skatt i Noreg?

2.2Kva brukar staten og kommunane skattepengane våre til?

2.3Kva meiner vi med eit velferdssamfunn?

2.4Kva er NAV, og kva slags hjelp kan vi få der?

2.5Kva er meirverdiavgift (mva.), og når betaler vi denne avgifta?

2.6Kva er inntektsskatt, og korleis fungerer denne skatten?

2.7Kvifor betaler dei som tener mykje, vanlegvis meir i skatt enn dei som tener lite?

2.8Kva er eit frikort, og kor mykje kan ungdom tene utan å betale skatt i 2026?

2.9Kva trur du kunne skjedd dersom ingen betalte skatt i Noreg?

2.10Kvifor kan vi seie at skatt og avgifter bidreg til å skape eit tryggare samfunn?

Ferdig med punkt 2NesteIngenting er gratis
Punkt 3 · Økonomi

Ingenting er gratis

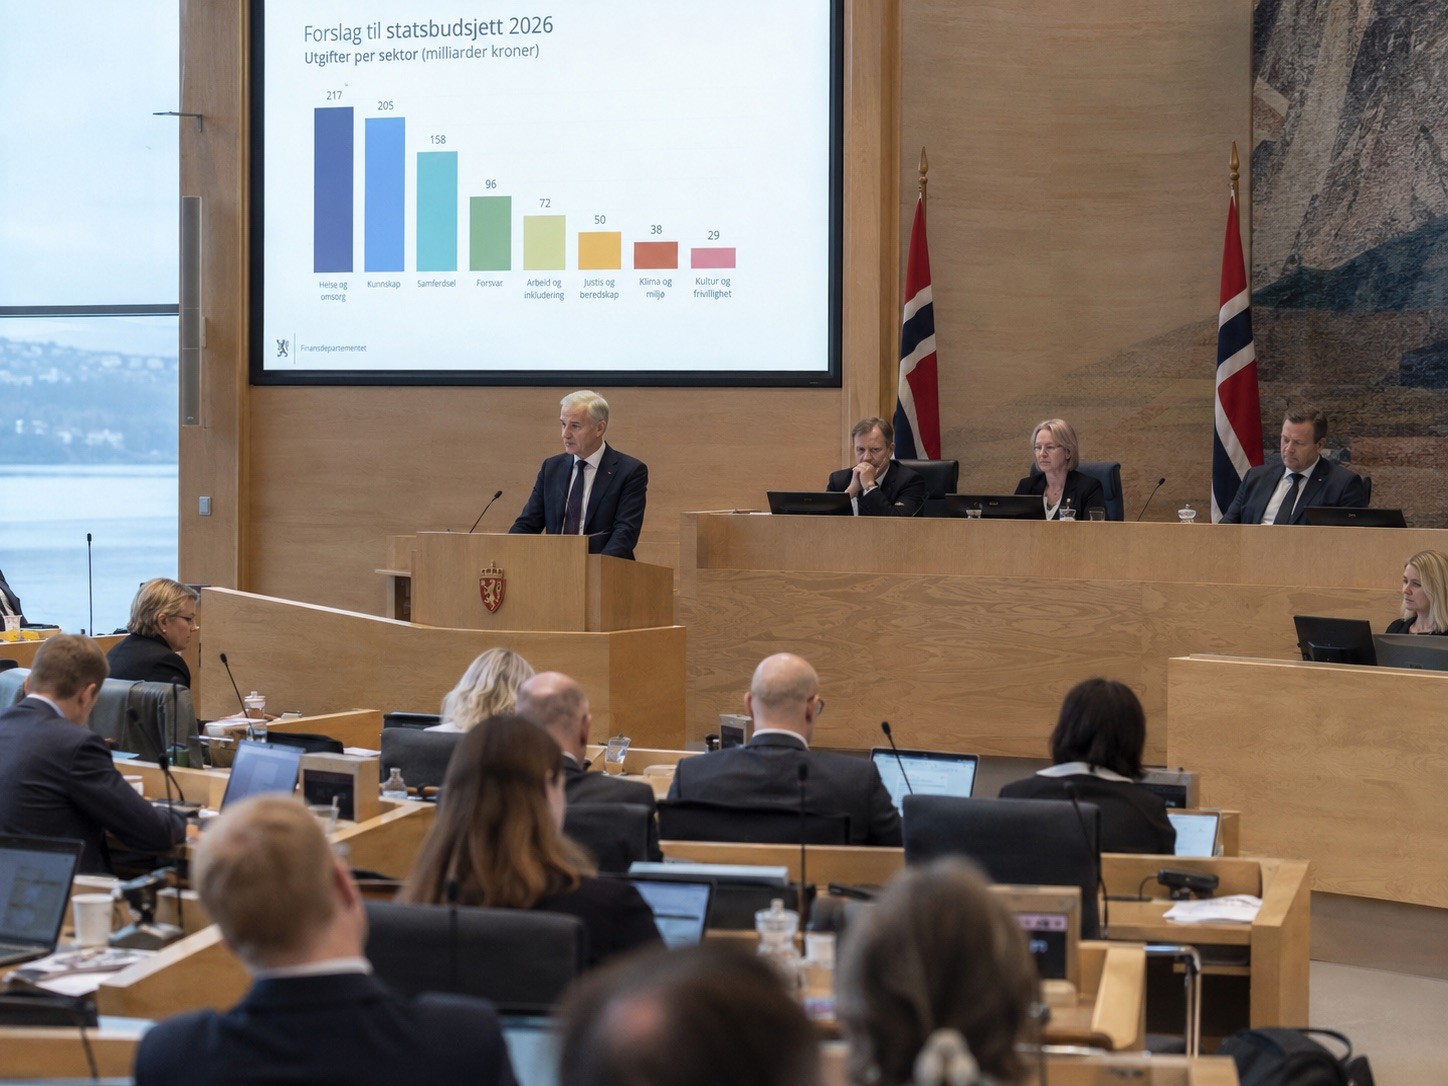
I eit demokrati står politikarane overfor ei viktig utfordring: Dei må avgjere korleis pengane i samfunnet skal fordelast, og korleis vi skal skaffe inntektene vi treng. Dette er ikkje ei enkel oppgåve, fordi ressursane i alle samfunn er avgrensa. Vi har ikkje råd til å bruke pengar på alt vi ønskjer oss, og må derfor prioritere mellom ulike behov. Når vi vel å bruke pengar på eitt område, kan det bety at vi får mindre å bruke på noko anna.

Les for meg · Ingenting er gratis
3 min lesingKort oppsummertDiskuter i gruppa
Dette skal du lære
  1. 1Forklare korleis ressursfordeling fungerer i demokratiske og ikkje-demokratiske samfunn.

3.1Fordeling og produktivitet

Alle samfunn må ta stilling til korleis og goda skal fordelast mellom innbyggjarane. I demokratiske land er dette ein sentral del av politikken. Gjennom val kan innbyggjarane vere med på å påverke korleis pengane skal brukast, til dømes på skule, helsevesen, forsvar og samferdsel. Ulike politiske parti har ulike meiningar om kva som bør prioriterast, og kva som er ei rettferdig fordeling. I land utan demokrati har innbyggjarane mindre høve til å påverke desse avgjerdene. Kor rettferdig ressursane blir fordelte, varierer likevel mellom land, uavhengig av styreform.

Men er det mogleg å få meir ut av ressursane vi allereie har? Ja, gjennom teknologisk utvikling kan vi auke i samfunnet. Produktivitet handlar om kor mykje vi klarer å produsere ved hjelp av ressursane vi brukar. Nye og betre maskiner, robotar, og moderne produksjonsutstyr kan gjere det mogleg å produsere fleire varer og tenester på kortare tid. Samstundes kan betre utdanning, høgare kunnskapsnivå og dyktigare arbeidskraft bidra til at vi arbeider meir effektivt. Utvikling av fornybare energikjelder kan òg hjelpe oss med å utnytte ressursane på ein meir berekraftig måte.

Figur 3.1 KI-generert bilete, brukt som illustrasjon.

3.2Teknologi som utfordring

Teknologisk utvikling kan likevel føre med seg utfordringar. Når maskiner og kunstig intelligens tek over arbeidsoppgåver som tidlegare vart utførte av menneske, kan enkelte arbeidsplassar forsvinne. Samstundes kan teknologien skape nye jobbar og behov for annan kompetanse. Dersom nokre grupper får større fordelar av utviklinga enn andre, kan dei økonomiske skilnadene i samfunnet auke.

Politikarane må derfor ta stilling til korleis vi kan utnytte ny teknologi og skape økonomisk vekst, samstundes som vi tek vare på menneska som blir påverka av endringane. Gjennom utdanning, og gode velferdsordningar kan samfunnet hjelpe fleire med å tilpasse seg eit arbeidsliv i utvikling. Målet er å bruke ressursane våre på ein måte som skaper verdiar for samfunnet, og å finne ei fordeling som tek omsyn til behova til innbyggjarane.

Figur 3.2 KI-genererte bilete, brukte som illustrasjon.
Repetisjon

Kort oppsummert

1 av 4

Økonomiske prioriteringar

  • Politikarane må avgjere korleis pengane i samfunnet skal fordelast.
  • Dei må også finne ut korleis samfunnet skal skaffe inntekter.
  • Ressursane i alle samfunn er avgrensa. Vi kan derfor ikkje få alt vi ønskjer oss.
  • Når vi brukar pengar på eitt område, kan det bli mindre pengar til andre område.
  • Vi må prioritere mellom ulike behov.
Neste: Fordeling av gode i samfunnet
Oppgåver · Punkt 3
Diskuter i gruppa

3.1Kva meiner vi med at ressursane i samfunnet er avgrensa?

3.2Kvifor må politikarane prioritere korleis pengane skal brukast?

3.3Kva kan skje dersom politikarane brukar meir pengar på eitt område?

3.4Kva meiner vi med ei rettferdig fordeling av goda i samfunnet?

3.5Korleis kan innbyggjarane i eit demokrati påverke fordelinga av pengar?

3.6Kva er produktivitet, og kvifor er det viktig for økonomien?

3.7Korleis kan robotar og kunstig intelligens gjere produksjonen meir effektiv?

3.8Kvifor kan betre utdanning og høgare kunnskapsnivå vere positivt for økonomien?

3.9Kva kan skje med arbeidsplassane når maskiner tek over oppgåver som menneske tidlegare gjorde?

3.10Korleis kan ny teknologi både skape og fjerne arbeidsplassar?

3.11Kva kan politikarane gjere for å hjelpe menneske som mistar jobben på grunn av ny teknologi?

3.12Kvifor er det viktig at flest mogleg får nytte av den økonomiske og teknologiske utviklinga?

3.13Dersom du var politikar og måtte velje mellom å bruke meir pengar på skule, helsevesen eller forsvar, kva ville du prioritert? Kvifor?

3.14Synest du det er rettferdig at alle får like mykje av goda i samfunnet, eller bør nokre få meir enn andre? Grunngi svaret ditt.

3.15Trur du kunstig intelligens vil skape fleire arbeidsplassar enn han fjernar i framtida? Kvifor eller kvifor ikkje?

Ferdig med punkt 3NesteØkonomiar
Punkt 4 · Økonomi

Økonomiar

Økonomi handlar om korleis vi brukar og fordeler pengar og ressursar. Vi kan dele økonomi inn i tre hovudområde: personleg økonomi, bedriftsøkonomi og samfunnsøkonomi. Desse områda heng tett saman og påverkar kvarandre.

Dette skal du lære
  1. 1Forklare grunnleggjande prinsipp og forskjellar i personleg økonomi, bedriftsøkonomi og samfunnsøkonomi.

4.1Privatperson og bedrift

handlar om korleis vi handterer våre eigne pengar i kvardagen. Dette omfattar inntekter frå arbeid, skatt, sparing, lån, arv og gåver. Det handlar òg om korleis vi brukar pengane våre på varer og tenester. Nokre utgifter er nødvendige, som mat, klede og bustad, medan andre går til fritidsaktivitetar, reiser og underhaldning. God personleg handlar om å ha oversikt over inntekter og utgifter, slik at vi kan prioritere og ta gode økonomiske val.

handlar om korleis bedrifter organiserer og brukar ressursane sine for å produsere og selje varer og tenester. Ei bedrift har utgifter til mellom anna råvarer, maskiner, energi, lokale og løn til dei tilsette. For å kunne drive lønsamt må bedrifta ha kontroll på utgiftene og skaffe tilstrekkelege inntekter. Målet for mange bedrifter er å oppnå forteneste, det vil seie å tene meir pengar enn dei brukar. Samtidig har bedriftene eit samfunnsansvar. Dei må følgje lover og reglar og bør ta omsyn til både miljøet, dei tilsette og samfunnet rundt seg.

Figur 4.1 KI-generert bilete, brukt som illustrasjon.

4.2Økonomien i heile samfunnet

handlar om korleis økonomien i eit heilt samfunn fungerer. Her ser vi på samanhengen mellom hushald, bedrifter og styresmakter. Samfunnsøkonomi omfattar mellom anna produksjon, forbruk, arbeidsplassar, skattar, offentlege tenester og fordeling av ressursar. Styresmaktene påverkar økonomien gjennom politiske avgjerder, til dømes ved å bestemme kor mykje skatt vi skal betale, og kor mykje pengar som skal brukast på skule, helsevesen og samferdsel. Eit viktig spørsmål i samfunnsøkonomien er korleis vi kan bruke dei avgrensa ressursane våre på ein god måte.

Dei tre områda heng tett saman. Når vi kjøper varer og tenester, får bedriftene inntekter. Bedriftene betalar løn til dei tilsette, som igjen brukar pengane sine på varer og tenester. Både privatpersonar og bedrifter betalar skattar og avgifter som bidreg til å finansiere offentlege tenester. Dersom økonomien endrar seg på eitt område, kan det derfor få konsekvensar for dei andre. Å forstå desse samanhengane er viktig for å kunne ta gode økonomiske avgjerder, både som privatperson, bedrift og samfunn.

Figur 4.2 KI-generert bilete, brukt som illustrasjon.
Repetisjon

Kort oppsummert

1 av 4

Personleg økonomi

  • Handlar om korleis vi handterar pengane våre i kvardagen
  • Omfattar:
  • Inntekt vi tener frå arbeid
  • Skatten vi betalar
  • Korleis vi sparar og låner pengar
  • Arv og gåver vi får
  • Inkluderer korleis vi brukar pengane på varer og tenester:
  • Nødvendige utgifter som mat og husleige
  • Fritidsaktivitetar og underhaldning
Neste: Bedriftsøkonomi
Oppgåver · Punkt 4
Diskuter i gruppa

4.1Kva tenkjer de på når de høyrer ordet økonomi?

4.2Kva er personleg økonomi? Kan de gi nokre døme?

4.3Kva er skilnaden mellom inntekter og utgifter?

4.4Kvifor er det lurt å ha oversikt over kor mykje pengar ein tener og brukar?

4.5Kva er skilnaden mellom nødvendige utgifter og utgifter til ting vi har lyst på?

4.6Kva handlar bedriftsøkonomi om?

4.7Kva slags utgifter kan ei bedrift ha?

4.8Kva betyr det at ei bedrift går med overskot eller underskot?

4.9Kvifor er det viktig at bedrifter tek omsyn til miljøet og dei tilsette?

4.10Kva er samfunnsøkonomi, og kva skil dette frå personleg økonomi?

4.11Kva brukar staten og kommunane skattepengane våre på?

4.12Korleis kan økonomiske avgjerder frå styresmaktene påverke kvardagen vår?

4.13Kva skjer med bedriftene dersom folk byrjar å kjøpe færre varer og tenester?

4.14Korleis heng økonomien til privatpersonar, bedrifter og samfunnet saman?

4.15Tenk dykk at ei stor bedrift i kommunen må leggje ned. Kva konsekvensar kan dette få for dei tilsette, andre bedrifter og kommunen?

Ferdig med punkt 4NesteØkonomi og miljø
Punkt 5 · Økonomi

Økonomi og miljø

Økonomiske interesser og omsynet til naturen er ofte i konflikt med kvarandre. Når vi ønskjer økonomisk vekst, fleire arbeidsplassar og auka produksjon, kan det føre til at vi brukar meir av naturressursane våre. Samtidig kan denne utviklinga føre til forureining, tap av naturområde og større utslepp av klimagassar. Det er derfor viktig å finne ein balanse mellom økonomisk framgang og miljøvern.

Les for meg · Økonomi og miljø
3 min lesingKort oppsummertDiskuter i gruppa
Dette skal du lære
  1. 1Forklare korleis økonomiske og naturinteresser ofte kan komme i konflikt, og vurdere ulike tiltak for å balansere desse interessene for å fremje berekraftig utvikling.

5.1Miljø og fattigdom

Mange miljøvernarar legg vekt på «». Dette handlar om at vi bør unngå handlingar som kan føre til alvorlege skadar på naturen og miljøet, sjølv om vi ikkje kjenner alle konsekvensane. Vi må tenkje langsiktig og sørgje for at framtidige generasjonar får dei same moglegheitene til å leve gode liv som vi har i dag.

Miljøproblema i verda heng òg tett saman med fattigdom og økonomiske forskjellar. Når menneske i fattige land får betre økonomi, kan dei kjøpe fleire varer og tenester. Dette kan føre til auka produksjon, større energiforbruk og meir forureining. Samtidig har dei rike landa eit langt høgare forbruk per innbyggjar og eit særleg ansvar for å redusere miljøbelastninga.

Figur 5.1 KI-generert bilete, brukt som illustrasjon.

5.2Vegen mot berekraft

Ei viktig utfordring er derfor korleis vi kan skape ei meir rettferdig fordeling av ressursane i verda, samtidig som vi tek vare på miljøet. Ei løysing er å satse på . Det betyr at vi skal dekkje behova til menneska som lever i dag, utan å øydeleggje moglegheitene for framtidige generasjonar. Berekraftig utvikling handlar om å finne ein balanse mellom økonomi, sosiale forhold og miljø.

For å få til dette må vi produsere og bruke varer på ein meir miljøvenleg måte. Vi kan satse meir på , redusere avfall, resirkulere og bruke varer om att. Bedrifter kan utvikle meir miljøvenlege produksjonsmetodar, medan styresmaktene kan innføre lover og avgifter som fremjar berekraftige løysingar.

Figur 5.2 KI-generert bilete, brukt som illustrasjon.

5.3Ei meir rettferdig verd

Samtidig må vi arbeide for at menneske i fattige land får betre levevilkår. kan gi produsentar betre betaling for varene sine, medan utdanning, helsehjelp og tilgang til moderne teknologi kan skape nye moglegheiter. Slik kan fleire få eit betre liv utan at miljøbelastninga nødvendigvis aukar like mykje.

Å kombinere økonomisk utvikling med miljøvern krev samarbeid mellom land, politikarar, bedrifter og enkeltmenneske. Målet er å skape ei meir rettferdig verd der alle får moglegheit til eit godt liv, samtidig som vi tek vare på naturen og ressursane på jorda.

Figur 5.3 KI-generert bilete, brukt som illustrasjon.
Repetisjon

Kort oppsummert

1 av 7

Økonomi og miljø

  • Økonomiske interesser og omsynet til naturen er ofte i konflikt.
  • Økonomisk vekst kan gi fleire arbeidsplassar og auka produksjon.
  • Samtidig kan utviklinga føre til:
  • Vi må finne ein balanse mellom økonomisk framgang og miljøvern.
Neste: Føre var-prinsippet
Oppgåver · Punkt 5
Diskuter i gruppa

5.1Kvifor kan økonomisk vekst og miljøvern kome i konflikt med kvarandre?

5.2Kan de gi døme på situasjonar der vi må velje mellom økonomiske interesser og omsynet til naturen?

5.3Kva betyr «føre var-prinsippet»? Kan de gi eit døme?

5.4Kvifor er det viktig å tenkje på framtidige generasjonar når vi brukar naturressursane våre?

5.5Korleis kan fattigdom og miljøproblem henge saman?

5.6Kvifor har rike land eit særleg ansvar for å redusere miljøbelastninga?

5.7Kva meiner vi med berekraftig utvikling?

5.8Korleis kan vi skape økonomisk vekst utan å skade miljøet for mykje?

5.9Kva kan bedrifter gjere for å produsere varer på ein meir miljøvenleg måte?

5.10Korleis kan rettferdig handel bidra til betre levevilkår i fattige land?

5.11Kva kan vi som forbrukarar gjere for å redusere miljøbelastninga?

5.12Kven meiner de har størst ansvar for å skape ei berekraftig framtid – politikarane, bedriftene eller enkeltmenneska? Grunngi svaret.

5.13Er det mogleg at alle menneske i verda får like høgt forbruk som vi har i Noreg? Kvifor eller kvifor ikkje?

5.14Kva meiner de er den største utfordringa når vi skal kombinere økonomisk utvikling, sosial rettferd og miljøvern?

Ferdig med punkt 5NestePrivat og offentleg sektor
Punkt 6 · Økonomi

Privat og offentleg sektor

Næringslivet består av mange små og store bedrifter. Nokre produserer varer, medan andre tilbyr tenester. Bedriftene kan ha ulike eigarar. Nokre er eigde av privatpersonar, andre av staten eller kommunane, medan enkelte har både private og offentlege eigarar.

Les for meg · Privat og offentleg sektor
2 min lesingKort oppsummert
Dette skal du lære
  1. 1Forklare ulike aspekt ved næringslivet, inkludert forskjellen mellom privat og offentleg sektor, ulike eigarskapsformer i bedrifter, samt korleis disse faktorane påverkar målsetjingar og drift i næringslivet.

6.1To sektorar

Bedrifter som er eigde av privatpersonar eller private selskap, høyrer til . Målet er ofte å tene pengar og gå med overskot. For å oppnå dette må bedriftene ha kontroll på utgiftene sine, til dømes til lønningar, lokale og råvarer. Dei kan òg investere i ny teknologi for å arbeide meir effektivt og bli meir konkurransedyktige. Dersom ei bedrift over tid ikkje klarer å betale rekningane sine, kan ho i verste fall gå konkurs.

omfattar verksemder og tenester som staten, fylkeskommunane og kommunane har ansvar for. Døme er politiet, rettsvesenet, skulane og helsetenesta. Desse har ikkje som hovudmål å skape overskot, men å tilby viktige tenester til innbyggjarane. Verksemdene blir i stor grad finansierte gjennom skattar og avgifter, og pengane blir fordelte gjennom offentlege budsjett.

Figur 6.1 KI-generert bilete, brukt som illustrasjon.

6.2Industri og samspel

Ein viktig del av er , som omfattar industri og produksjon av varer. Her blir råvarer foredla til ferdige produkt, til dømes når trevirke blir til møblar. Bedrifter i industrien kan bli påverka av økonomiske nedgangstider, endringar i etterspurnaden og ny teknologi. Dersom ei bedrift får mindre å gjere, kan tilsette bli permitterte. Det betyr at dei mellombels blir fritekne frå arbeidet sitt.

Både privat og offentleg sektor er viktige for økonomien og velferda i samfunnet. Private bedrifter skaper arbeidsplassar, produserer varer og tenester og bidreg med skatteinntekter. Offentleg sektor sørgjer for viktige fellesgode og tenester som innbyggjarane treng. Saman bidreg dei til å utvikle samfunnet og skape tryggleik for innbyggjarane.

Figur 6.2 KI-genererte bilete, brukte som illustrasjon.
Repetisjon

Kort oppsummert

1 av 6

Næringslivet

  • Består av mange små og store bedrifter.
  • Bedriftene kan produsere varer eller tilby tenester.
Neste: Eigarskapet til bedriftene
Ferdig med punkt 6NesteDen norske samfunnsøkonomien
Punkt 7 · Økonomi

Den norske samfunnsøkonomien

Den totale produksjonen av varer og tenester i eit land kallar vi verdiskaping. Storleiken på all verdiskaping i eit land kallar vi bruttonasjonalprodukt, eller BNP. Dette omfattar den samla verdiskapinga både i privat og offentleg sektor, målt per innbyggjar.

Les for meg · Den norske samfunnsøkonomien
3 min lesingKort oppsummertDiskuter i gruppa
Dette skal du lære
  1. 1Forklare omgrepa verdiskaping og bruttonasjonalprodukt (BNP), og beskrive korleis og kvifor produksjonen av varer og tenester kan endre seg over tid, inkludert konseptet med resesjon.

7.1Oppgangs- og nedgangstider

Vanlegvis aukar produksjonen av varer og tenester kvart år. Dette skjer fordi arbeidskrafta stadig blir flinkare, vi har betre maskiner og teknologi, og vi finn smartare måtar å produsere på. Men av og til blir produksjonen av varer og tenester lågare. Dette kallar vi ein , og det kan ha ulike grunnar, som krig, pandemiar, klimaendringar, naturkatastrofar, eller dårleg økonomisk styring. Ein resesjon fører ofte med seg aukande arbeidsløyse og anten fallande eller sterkt aukande prisar.

Koronapandemien er eit døme på noko som førte til at verdiskapinga i Noreg vart kraftig redusert. Det var fleire , meir arbeidsløyse, og reduserte inntekter. Staten prøvde å hjelpe ved å redusere skattar og avgifter, og reduserte renta.

Figur 7.1 KI-generert bilete, brukt som illustrasjon.

7.2Oljefondet og fordelinga

Noreg har vore heldige med olje- og gassproduksjonen, som har gitt oss enorme inntekter i mange år. Store delar av overskotet er plassert i utlandet som sparepengar i Statens pensjonsfond utland, eller oljefondet. Vi er einige om at desse pengane ikkje skal brukast opp med ein gong, så vi følgjer og brukar berre inntektene som desse pengane skaper, til dømes renter.

Jo større verdiskapinga er i Noreg, jo meir kan fordelast mellom innbyggjarane. Men det er ulike oppfatningar om kva som er ei rettferdig fordeling av pengane i Noreg. Dette er eit tema som ofte kjem opp i politiske diskusjonar.

Skilnadane mellom fattige og rike i Noreg har vorte større dei siste 40 åra. Skilnadane mellom fattige og rike land har også vorte større. Spørsmålet er om det er rettferdig at skilnadane mellom fattige og rike har vorte større. Dette er ein viktig diskusjon som vi alle må ta del i, fordi det handlar om korleis vi vil at samfunnet vårt skal vere.

Figur 7.2 KI-generert bilete, brukt som illustrasjon.
Repetisjon

Kort oppsummert

1 av 8

Verdiskaping

  • Den totale produksjonen av varer og tenester i eit land er kalla verdiskaping.
Neste: Bruttonasjonalprodukt (BNP)
Oppgåver · Punkt 7
Diskuter i gruppa

7.1Kva meiner vi med verdiskaping, og kva er bruttonasjonalprodukt (BNP)?

7.2Kvifor aukar produksjonen av varer og tenester vanlegvis frå år til år?

7.3Kva er ein resesjon, og kva kan føre til at eit land opplever ein resesjon?

7.4Korleis kan ein resesjon påverke arbeidsplassar, prisar og økonomien til vanlege familiar?

7.5Korleis påverka koronapandemien økonomien i Noreg?

7.6Kva kan staten og Noregs Bank gjere for å hjelpe økonomien i vanskelege tider?

7.7Kvifor har olje- og gassproduksjonen vore viktig for den norske økonomien?

7.8Kva er oljefondet, og kvifor sparer Noreg store delar av oljeinntektene?

7.9Kva er handlingsregelen, og kvifor har vi denne regelen?

7.10Kva meiner vi med økonomiske skilnader mellom fattige og rike?

7.11Kvifor kan folk ha ulike meiningar om korleis pengane i samfunnet skal fordelast?

7.12Korleis meiner de at Noreg bør bruke inntektene frå oljefondet for å sikre gode levevilkår både i dag og i framtida?

Ferdig med punkt 7NesteArbeid
Punkt 8 · Økonomi

Arbeid

Fritid kan verke som noko vi får heilt gratis. Det er den tida vi ikkje er bundne av arbeid, skule eller andre plikter, og som vi kan bruke til det vi sjølve ønskjer. Men fritid har også ein økonomisk kostnad. Når vi vel å bruke tid på fritid i staden for arbeid, går vi samstundes glipp av inntekta vi kunne ha tent. Dette kan skape eit dilemma mellom ønsket om meir fritid og behovet for pengar.

Dette skal du lære
  1. 1Forklare kva fritid er, og drøfte fritidens verdi og kostnad i eit samfunnsperspektiv.
  2. 2Snakke personlege val knytt til bruk av fritid, og tenke igjennom korleis desse vala påverkar individuell livskvalitet og økonomisk velferd.

8.1Arbeid eller fritid?

Er sløsing med tid? Svaret avheng av kva vi verdset i livet. For mange er fritida svært verdifull fordi ho gir oss høve til å vere saman med familie og vener, trene, lese, reise eller drive med andre interesser. Andre ønskjer kanskje å arbeide meir for å tene pengar og få råd til fleire varer og tenester. Korleis vi vel å bruke tida vår, handlar derfor både om økonomi og personlege .

Jo fleire varer og tenester vi ønskjer å kjøpe, desto meir pengar treng vi. For dei fleste betyr dette at dei må arbeide meir, noko som igjen kan føre til mindre fritid. Samtidig kan vi ikkje alltid bestemme kor mykje vi vil arbeide. Arbeidstida blir ofte fastsett gjennom arbeidsavtalar og reglar i arbeidslivet.

Figur 8.1 KI-generert bilete, brukt som illustrasjon.

8.2Spesialisering og alternativkostnad

I dagens samfunn er arbeidslivet prega av . Det betyr at menneske har ulike yrke og arbeidsoppgåver. Nokre produserer mat, andre underviser, byggjer hus eller arbeider i helsevesenet. Når vi spesialiserer oss, blir vi flinkare og meir effektive i arbeidet vårt. Dette gjer at samfunnet kan produsere fleire varer og tenester. Til gjengjeld får vi løn, som vi kan bruke til å kjøpe det andre produserer.

Sjølv om vi ikkje betaler pengar for sjølve fritida, kan ho altså ha ein økonomisk kostnad. I økonomifaget kallar vi dette ein . Det er verdien av det beste alternativet vi vel bort. Dersom vi vel fritid framfor løna arbeid, kan alternativkostnaden vere pengane vi kunne ha tent.

Balansen mellom arbeid og fritid handlar derfor om meir enn berre pengar. Vi treng inntekt for å dekkje behova våre, men vi treng også tid til kvile, opplevingar og menneska rundt oss. Kva som er den rette balansen, vil variere frå person til person og gjennom ulike fasar av livet.

Figur 8.2 KI-generert bilete, brukt som illustrasjon.
Repetisjon

Kort oppsummert

1 av 6

Fritid som ein gratis gåve

  • Tida der ein ikkje er bunden av arbeid eller andre forpliktingar.
  • Ein kan gjer det ein sjølv vil.
Neste: Kostnad ved fritid
Oppgåver · Punkt 8
Diskuter i gruppa

8.1Kva er fritid, og kvifor er fritid viktig for oss?

8.2Kvifor kan vi seie at fritid har ein økonomisk kostnad?

8.3Kva kan vere fordelane og ulempene ved å arbeide mykje?

8.4Kvifor kan nokre menneske ønskje meir fritid, medan andre ønskjer å arbeide meir?

8.5Kva betyr omgrepet alternativkostnad? Kan du gi eit døme?

8.6Korleis heng ønsket om å kjøpe varer og tenester saman med kor mykje vi må arbeide?

8.7Kvifor kan vi ikkje alltid bestemme kor mykje vi vil arbeide?

8.8Kva betyr det at arbeidslivet er prega av spesialisering?

8.9Korleis bidreg spesialisering til at samfunnet kan produsere fleire varer og tenester?

8.10Kva ville skjedd dersom alle menneske måtte produsere alt dei trong, heilt sjølve?

8.11Tenk deg at du får tilbod om å arbeide ein laurdag, men eigentleg har planlagt å vere saman med vener. Kva ville du valt, og kvifor?

8.12Kva meiner du er ein god balanse mellom arbeid og fritid? Kan denne balansen endre seg gjennom livet?

Ferdig med punkt 8NesteForbruk og sparing
Punkt 9 · Økonomi

Forbruk og sparing

Det kan vere utfordrande å bestemme kva ein skal bruke pengane sine på. Difor er det lurt å setje opp eit budsjett. Eit budsjett gir deg oversikt over inntektene dine, altså pengane du tener eller får, og utgiftene dine, som er pengane du brukar. Ved å lage eit budsjett kan du planleggje økonomien din, prioritere det som er viktigast, og velje bort utgifter du ikkje har råd til.

Les for meg · Forbruk og sparing
2 min lesingKort oppsummertDiskuter i gruppa
Dette skal du lære
  1. 1Forklare formålet med å setje opp eit budsjett, og korleis det kan bidra til betre økonomisk planlegging og tryggleik.
  2. 2Skilje mellom faste og ujamne utgifter.

9.1Inntekter og utgifter

Inntekter kan vere løn frå arbeid, stipend, trygd eller andre pengar du får. Utgiftene kan vi dele inn i faste og . er kostnader som kjem regelmessig, til dømes husleige, forsikring, telefon og internett. Variable utgifter kan endre seg frå månad til månad, til dømes utgifter til mat, klede og fritidsaktivitetar. Nokre utgifter kan også kome heilt uventa, som når bilen må reparerast eller noko i heimen blir øydelagt.

Figur 9.1 KI-genererte bilete, brukte som illustrasjon.

9.2Sparing og budsjett

For å ha ein trygg økonomi er det lurt å spare pengar regelmessig. Ved å setje av litt pengar kvar månad kan du byggje opp ein økonomisk buffer. Dette er sparepengar du kan bruke dersom det oppstår uventa utgifter. Du kan også spare til større kjøp, som ein sykkel, ein bil eller din eigen bustad.

Eit godt hjelper deg med å unngå å bruke meir pengar enn du har. Når du har kontroll over inntektene og utgiftene dine, blir det lettare å ta gode økonomiske val. På den måten kan eit budsjett gi deg både større økonomisk tryggleik og meir fridom til å bruke pengane dine på det som betyr mest for deg.

Figur 9.2 KI-genererte bilete, brukte som illustrasjon.
Repetisjon

Kort oppsummert

1 av 6

Eigne pengar

  • Utfordringa med å bestemme kva ein vil bruke pengane sine på
  • Eit budsjett kan vere til hjelp
Neste: Budsjettet som eit verktøy
Oppgåver · Punkt 9
Diskuter i gruppa

9.1Kva er eit budsjett, og kvifor kan det vere lurt å lage eit?

9.2Kva er forskjellen på inntekter og utgifter?

9.3Kva slags inntekter kan ein person ha?

9.4Kva er forskjellen på faste og variable utgifter? Kan du gi nokre døme?

9.5Kvifor er det viktig å ikkje bruke meir pengar enn ein tener?

9.6Kva kan skje dersom du får ei stor, uventa utgift?

9.7Kva betyr det å ha ein økonomisk buffer?

9.8Kvifor kan det vere lurt å spare litt pengar kvar månad?

9.9Kva slags ting kunne du tenkje deg å spare pengar til?

9.10Tenk deg at du får 1000 kroner i månaden. Korleis ville du fordelt pengane mellom sparing og forbruk?

9.11Kva ville du valt å bruke mindre pengar på dersom du måtte spare til noko viktig?

9.12Korleis kan eit budsjett gi deg større økonomisk tryggleik og fridom?

Ferdig med punkt 9NesteLån
Punkt 10 · Økonomi

Lån

Dei fleste av oss vil før eller seinare ha behov for å ta opp eit bustadlån for å kunne kjøpe eit hus eller ei leilegheit. Eit bustadlån er ofte det største lånet vi tek opp i løpet av livet. Derfor er det viktig å forstå korleis slike lån fungerer, og kva det kostar å låne pengar.

Dette skal du lære
  1. 1Forklare grunnleggjande prinsipp for bustadlån, inkludert betydninga av eigenkapital, renter, avdrag, og nytten av å bruke ein lånekalkulator for å berekne totale kostnadar og månadlege utgifter knytt til å ta opp eit bustadlån.

10.1Eigenkapital, renter og avdrag

For å få bustadlån må du vanlegvis ha spart opp ein del pengar sjølv. Dette blir kalla . Eigenkapitalen kan vere pengar du har spart over tid, eller pengar du får gjennom arv eller gåver. Banken vurderer kor mykje du kan , mellom anna ut frå inntekta di, utgiftene dine og kor mykje eigenkapital du har.

Når du låner pengar, må du betale til banken. Renter er prisen du betaler for å låne pengar, og blir rekna som ein prosentdel av lånebeløpet. I tillegg til rentene må du betale tilbake sjølve lånet. Den delen av innbetalinga som går til å redusere lånet, blir kalla .

Eit bustadlån blir vanlegvis betalt ned over mange år, ofte mellom 20 og 30 år. Kvar månad betaler du både renter og avdrag til banken. Etter kvart som lånet blir mindre, blir også rentekostnadene lågare dersom renta held seg uendra. Kor mykje du må betale kvar månad, kjem mellom anna an på storleiken på lånet, renta og kor lang tid du brukar på å betale det tilbake.

Figur 10.1 KI-generert bilete, brukt som illustrasjon.

10.2Planlegg lånet

Før du tek opp eit lån, kan det vere lurt å bruke ein . Dette er eit digitalt verktøy som hjelper deg med å rekne ut kva lånet vil koste. Ved å leggje inn lånebeløpet, renta og kan du få ei oversikt over kor mykje du må betale kvar månad, og kor mykje du totalt vil betale i renter. Du kan også undersøkje korleis ein renteauke vil påverke økonomien din.

Å ta opp eit bustadlån er ei stor økonomisk forplikting. Derfor er det viktig å ha eit realistisk budsjett og vere sikker på at du har råd til dei månadlege betalingane. Du bør også ha pengar til andre utgifter, som straum, forsikring, kommunale avgifter og vedlikehald av bustaden. Med god planlegging og kontroll over økonomien blir det enklare å handtere lånet, også dersom renta eller livssituasjonen din endrar seg.

Figur 10.2 KI-generert bilete, brukt som illustrasjon.
Repetisjon

Kort oppsummert

1 av 5

Bustadlån

  • Eit bustadlån er pengar du låner frå banken for å kjøpe eit hus eller ei leilegheit.
  • For mange er bustadlånet det største lånet dei tek opp i løpet av livet.
  • Eit bustadlån blir vanlegvis betalt tilbake over mange år, ofte mellom 20 og 30 år.
Neste: Eigenkapital
Oppgåver · Punkt 10
Diskuter i gruppa

10.1Kva er eit bustadlån, og kvifor treng mange å ta opp eit slikt lån?

10.2Kva meiner vi med eigenkapital?

10.3Korleis kan ein spare opp eigenkapital til å kjøpe ein bustad?

10.4Kva vurderer banken før han gir deg eit bustadlån?

10.5Kva er renter, og kvifor må vi betale renter når vi låner pengar?

10.6Kva er forskjellen på renter og avdrag?

10.7Kvifor tek det ofte mange år å betale tilbake eit bustadlån?

10.8Kva kan skje med dei månadlege utgiftene dine dersom renta aukar?

10.9Kva er ein lånekalkulator, og korleis kan han hjelpe deg?

10.10Kvifor er det viktig å lage eit budsjett før ein kjøper bustad?

10.11Kva andre utgifter må ein rekne med når ein eig eit hus eller ei leilegheit?

10.12Kva kan skje dersom ein ikkje klarer å betale renter og avdrag på lånet sitt?

10.13Kvifor bør ein ikkje nødvendigvis låne så mykje pengar som banken gir ein lov til?

10.14Kva fordelar og ulemper kan det vere ved å eige sin eigen bustad samanlikna med å leige?

10.15Kva meiner du er det viktigaste å tenkje på før ein tek opp eit stort lån?

Ferdig med punkt 10NesteUnødvendige lån
Punkt 11 · Økonomi

Unødvendige lån

For å kunne bruke pengar må vi først ha tent dei, fått dei, spart dei opp eller lånt dei. Men kva vil det eigentleg seie å låne pengar?

Les for meg · Unødvendige lån
4 min lesingKort oppsummertDiskuter i gruppa
Dette skal du lære
  1. 1Forklare konseptet med å låne pengar, inkludert forskjellen mellom å spare opp til eit kjøp og å ta opp lån for å dekke umiddelbare behov.
  2. 2Skilje mellom ulike typar lån, slik som bustadlån og forbrukslån, og forstå korleis renter og sikkerheit påverkar kostnadene ved desse låna.

11.1Bustadlån og forbrukslån

Når vi lånar pengar, får vi tilgang til pengar vi ikkje eig, mot at vi forpliktar oss til å betale dei tilbake seinare. På ein måte snur vi rekkjefølgja på sparing og forbruk. I staden for å spare først og kjøpe noko etterpå, kan vi låne pengar, kjøpe det vi ønskjer oss, og deretter betale tilbake lånet. Dette kallar vi nedbetaling. Vanlegvis må vi òg betale renter, som er prisen for å låne pengar.

Det er stor forskjell på kva vi lånar pengar til. Eit bustadlån blir brukt til å kjøpe ein bustad, som kan ha stor verdi over lang tid. Når vi betaler ned lånet, blir gjelda mindre, og vi eig gradvis ein større del av bustaden sjølve. Nedbetalinga kan derfor sjåast på som ei form for sparing. Til slutt kan vi bli gjeldfrie og eige heile bustaden. Verdien av bustaden kan likevel både stige og falle.

Eit blir derimot brukt til å kjøpe varer eller tenester utan at vi først har spart opp pengane. Det kan til dømes vere ein mobiltelefon, ei reise eller nye møblar. Slike lån kan bli dyre fordi rentene ofte er høge. Det same gjeld bruk av dersom vi ikkje betaler tilbake det vi skuldar innan fristen for rentefri betaling. Med eit vanleg brukar vi pengar som står på vår eigen bankkonto, medan eit kredittkort gir oss høve til å låne pengar frå banken eller kortselskapet.

Bankane tilbyr vanlegvis lågare renter på bustadlån enn på forbrukslån. Grunnen er at banken har pant i bustaden. Dersom låntakaren ikkje klarer å betale tilbake lånet, kan banken i siste instans krevje at bustaden blir seld for å dekkje gjelda. Forbrukslån har vanlegvis ikkje slik sikkerheit. Risikoen for banken blir derfor større, og rentene er ofte høgare.

Figur 11.1 KI-generert bilete, brukt som illustrasjon.

11.2Ansvar og gjeld

Å låne pengar kan vere nyttig, men det inneber òg eit stort ansvar. Pengane skal betalast tilbake, og det er viktig å vere sikker på at ein har råd til både renter og avdrag. Dersom ein lånar meir enn ein klarer å betale tilbake, kan ein få alvorlege gjeldsproblem. Dette kan føre til økonomiske bekymringar, stress og konfliktar med familie og vener. I verste fall kan ein miste verdiane sine eller få delar av inntekta trekte for å betale gjelda.

Derfor er det viktig å tenkje nøye gjennom kva ein lånar pengar til, kor mykje lånet vil koste, og om ein faktisk har råd til å betale det tilbake. Å ha kontroll over eigen økonomi handlar ikkje berre om kor mykje pengar ein tener, men òg om korleis ein brukar dei.

Figur 11.2 KI-generert bilete, brukt som illustrasjon.
Repetisjon

Kort oppsummert

1 av 7

For å kunne bruke pengar

  • Ha tent dei
  • Ha fått dei
  • Ha spart dei opp
  • Ha lånt dei i ein bank
Neste: Låne pengar
Oppgåver · Punkt 11
Diskuter i gruppa

11.1Kvifor vel nokre menneske å låne pengar i staden for å spare?

11.2Kva betyr det å betale ned eit lån?

11.3Kvifor må vi betale renter når vi lånar pengar?

11.4Kva kan vere gode grunnar til å ta opp eit lån?

11.5Kvifor kan nedbetaling av eit bustadlån sjåast på som ei form for sparing?

11.6Kva er eit forbrukslån, og kva kan slike lån brukast til?

11.7Kvifor har forbrukslån vanlegvis høgare renter enn bustadlån?

11.8Kva er forskjellen på eit debetkort og eit kredittkort?

11.9Kva kan vere fordelane og ulempene med å bruke kredittkort?

11.10Kvifor er det viktig å undersøkje kor mykje eit lån vil koste totalt?

11.11Kva kan skje dersom ein person ikkje klarer å betale tilbake pengane han eller ho har lånt?

11.12Korleis kan gjeldsproblem påverke både personen sjølv og familien?

11.13Kvifor kan det vere lurt å spare pengar før ein kjøper noko dyrt?

11.14Kva ville du ha gjort dersom du ønskte deg noko du ikkje hadde råd til?

11.15Kva meiner du er viktigast for å ha god kontroll over eigen økonomi?

Ferdig med punkt 11Til toppen
Økonomi – oversikt over opplegget
Lærarpakke

Økonomi

Samfunnsfag · iSamfunnetPunkt 1–11
I pakken
PresentasjonarPowerPoint og PDF, med lærarnotat og viktige omgrep – éin for kvar del
ArbeidshefteSpørsmål til kvar tekst, faktaboksar og varierte oppgåver
Test deg sjølvFleirvalstest til kvar del – òg til Microsoft Forms og Kahoot
TemavurderingFleirvalstest, skriftleg prøve og omgrepsprøve for heile temaet
Fasit til lærarenMed poengtolking og forslag til svar
Nynorsk og bokmålLisens for éin lærarNedlasting rett etter kjøp

Grafikk, lyd, web, film, foto og læremiddel.

© 2026 ™media · Org.nr. 987 740 728 MVAForetakPersonvernInformasjonskapslar

Grafikk, lyd, web, film, foto og læremiddel.

© 2026 ™media · Org.nr. 987 740 728 MVAForetakPersonvernInformasjonskapslar

Grafikk, lyd, web, film, foto og læremiddel.

© 2026 ™media · Org.nr. 987 740 728 MVAForetakPersonvernInformasjonskapslar